


El sector de fabricación avanzada, digital y máquinas-herramienta cerró 2018 con un incremento de la facturación del 2,4% respecto al ejer...
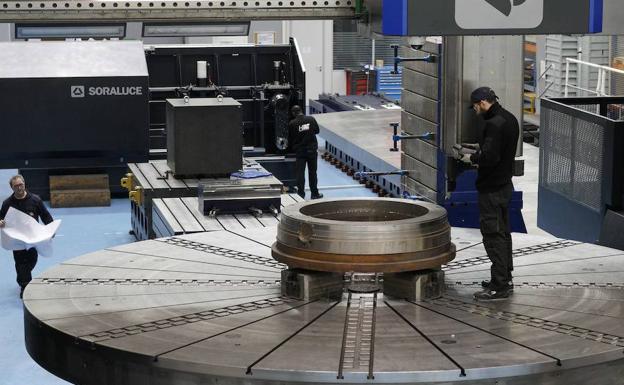
El sector de fabricación avanzada, digital y máquinas-herramienta cerró 2018 con un incremento de la facturación del 2,4% respecto al ejercicio 2017, alcanzando los 1.731 millones de euros. Este crecimiento se queda por debajo de las previsiones realizadas por la AFM en enero del año pasado. Durante la presentación de los resultados de 2017, cuya facturación creció un 5% respecto a 2016, se indicó que la previsión era mantener en 2018 ese mismo nivel de ventas.
El ejercicio pasado, según la AFM, fue muy irregular en su evolución, alternando trimestres de mayor y menor dinamismo en términos de captación. El balance de facturación fue positivo para el arranque (+6%) y no tanto para la deformación (-4,7%) que baja tras unos años de cifras de crecimiento excepcionales. Los demás subsectores crecieron también de manera moderada: los componentes un 5%, las herramientas un 3,2%, los accesorios un 2,3%, otras máquinas un 1%, y los mecanizados un 13%.
El presidente de la AFM, César Garbalena, señala que «en términos de producción, la buena cartera con la que empezábamos el año ha hecho que 2018 haya resultado un ejercicio con buena actividad. Los nuevos pedidos han sido más irregulares, tanto entre los distintos subsectores (ha sido un año mejor para el arranque que la deformación) como a lo largo del año, en el que se han alternado trimestres favorables con otros más lentos para terminar finalmente con una buena captación. Dentro del arranque, el subsector del fresado ha vivido un buen año, que contrasta con el panorama de incertidumbre que el sector de la automoción ha trasladado a nuestros fabricantes de equipos de deformación»
Las exportaciones, en cifras récord, crecieron un 3,6% respecto a los datos de 2017, alcanzando los 1.277 millones de euros. En lo que respecta a las máquinas-herramienta, si analizamos los países de destino (con datos hasta el mes de octubre), los diez principales mercados de los fabricantes españoles son: Alemania, representando un 12,3% del total exportado; China, en segundo lugar, con un 10,1% y tercero, México, con un 9,8%. Tras ellos, USA, 8,2%; Portugal, 7,3%; y a continuación, Francia, Italia, República Checa, Polonia y Reino Unido.
Garbalena señala respecto a los mercados exteriores que preocupan los efectos de las modificaciones arancelarias y las disputas comerciales abiertas por la administración estadounidense, así como los efectos de un 'Brexit' convulso que pudiesen afectar a la confianza empresarial en Europa, más allá de los limitados efectos comerciales directos para nuestro sector.
Por lo que respecta al mercado interior, el consumo de máquinas-herramienta en España ha experimentado una clara ralentización del crecimiento en 2018 (+1,8%) con respecto al 2017 (+24,4%). En cualquier caso, se mantiene en la cifra más alta de la década, aunque todavía por debajo del potencial que debe tener un país como España que en el pasado ha superado con creces las cifras actuales.
En cuanto a los pedidos, crecieron un 3,5% en 2018. El arranque, con mejores cifras y empujado por el subsector del fresado, arroja un crecimiento del 7,8% mientras que la deformación cae ligeramente (-1,6%). Pese a la enorme incertidumbre tanto en el ámbito nacional como internacional, las buenas cifras de captación de pedidos registradas en los dos últimos años «nos llevan a estimar un ejercicio de actividad aceptable, en el que esperamos estar muy próximos a repetir el resultado en facturación y exportación de 2018», señala la AFM.
by via RSS de noticias de portada


COMMENTS